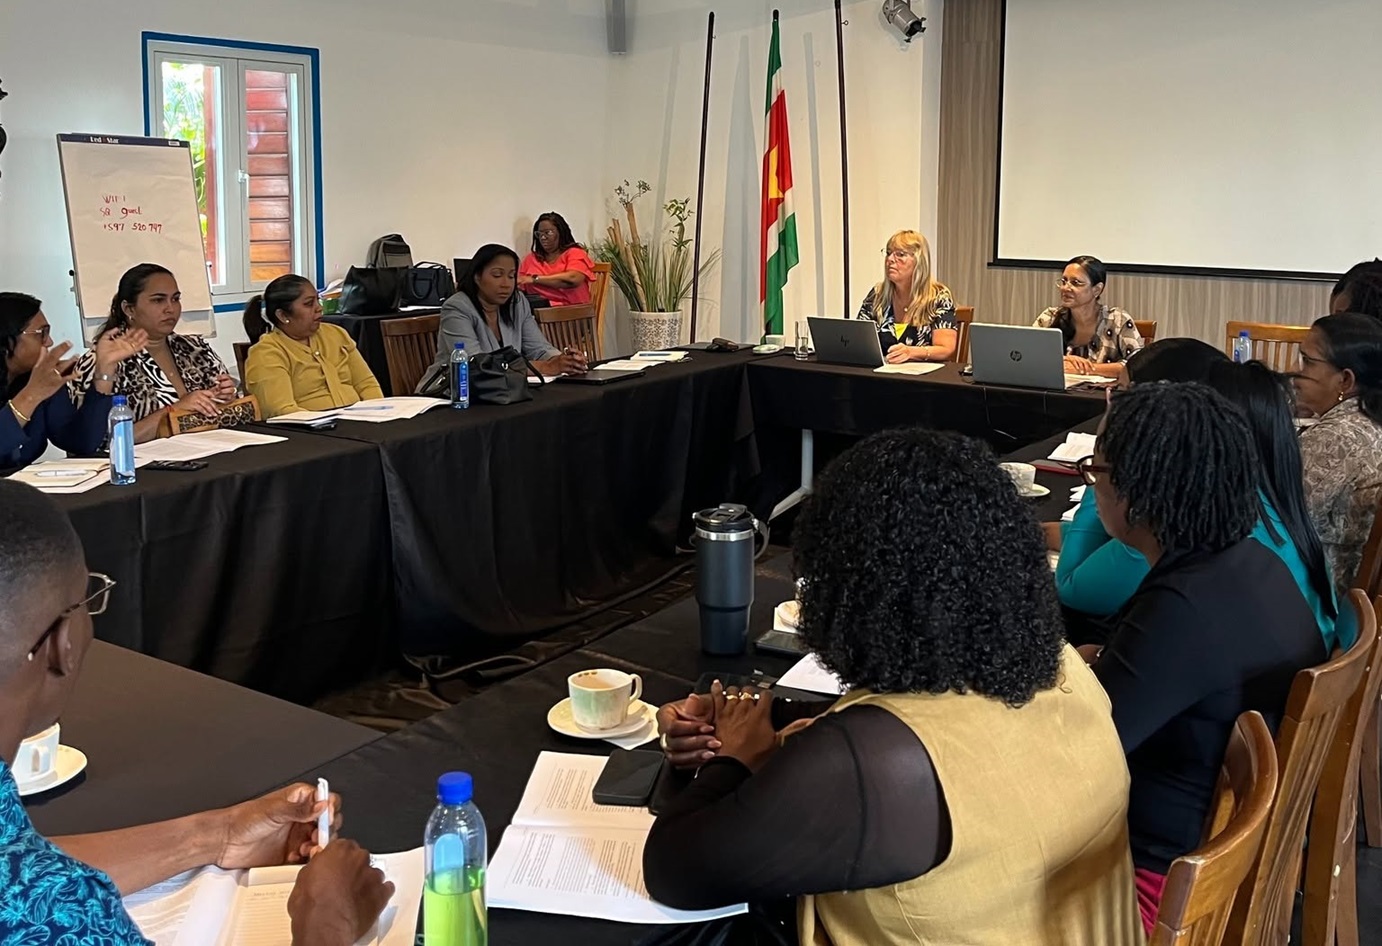


Wie in Nederland woont en van ouders of familie in Suriname een flink geldbedrag cadeau krijgt, hoeft daar niet automatisch Nederlandse schenkbelasting over te betalen.
Zelfs een schenking van €20.000 kan buiten de Nederlandse schenkbelasting vallen.
Volgens de Belastingdienst hangt dat vooral af van de woonhistorie en nationaliteit van degene die het geld geeft. De herkomst van de bankoverschrijving is op zichzelf niet bepalend.
Moeder in Suriname schenkt €20.000
Neem als voorbeeld een moeder die altijd in Suriname heeft gewoond en haar volwassen dochter in Nederland €20.000 geeft voor een auto of de inrichting van een woning.
Volgens de regels van de Belastingdienst hoeft de dochter over deze schenking geen Nederlandse schenkbelasting aan te geven.
Dat bedrag ligt ruim boven de gebruikelijke jaarlijkse vrijstelling voor schenkingen van ouders, maar die grens is in deze situatie niet van toepassing omdat de schenking buiten de Nederlandse heffing valt.
Eerder in Nederland gewoond maakt verschil
De situatie verandert wanneer de schenker vroeger in Nederland woonde.
Heeft een ouder de Nederlandse nationaliteit en is die minder dan tien jaar geleden naar Suriname verhuisd, dan kan Nederland nog schenkbelasting heffen.
Voor iemand zonder Nederlandse nationaliteit die uit Nederland is vertrokken, geldt in beginsel een termijn van één jaar.
Wanneer Nederlandse schenkbelasting van toepassing is, mogen ouders hun kind in 2026 jaarlijks €6.908 belastingvrij schenken.
Bij een schenking van €20.000 blijft dan €13.092 belastbaar. Tegen het tarief van 10 procent komt dat neer op ongeveer €1.309 schenkbelasting.
Dit voorbeeld gaat uit van uitsluitend de jaarlijkse vrijstelling en geen andere schenkingen.
Ook grotere vrijstelling mogelijk
Onder bepaalde voorwaarden kunnen ouders hun kind eenmalig €33.129 belastingvrij schenken in 2026.
Daarbij geldt onder meer een leeftijdsvoorwaarde van 18 tot en met 40 jaar voor het kind of diens partner. Voor deze verhoogde vrijstelling is aangifte nodig.
Geen schenkbelasting betekent niet dat geld nergens meetelt
Ontvangen geld kan wel meetellen bij het vermogen voor box 3 en bij de beoordeling van toeslagen. Wie het bedrag op 1 januari nog bezit, moet daarom rekening houden met de vermogensregels voor dat jaar.
De Belastingdienst adviseert bovendien bij een aangifteplichtige schenking uit 2026 vóór 1 maart 2027 aangifte te doen.
Het is verstandig bankafschriften en gegevens over de schenker te bewaren.
Vooral bij grotere bedragen kan dat helpen om aan te tonen waar het geld vandaan komt en waarom in Nederland wel of geen schenkbelasting geldt.